相続した空き家は解体すべき?判断に役立つ3つのポイント
親や親族から実家などの空き家を相続したものの、住む予定もなく、解体すべきか、そのまま残すべきか判断がつかずに悩んでいる方は多いのではないでしょうか。
相続空き家は、放置しておくと固定資産税や近隣トラブルなどの面で不利益が生じることがある一方、解体には費用がかかるため、どちらが得なのか判断が難しい問題です。
この記事では、相続した空き家を解体すべきかどうかを判断するための3つのポイントを解説していきます。
1.空き家を放置するリスクから考える
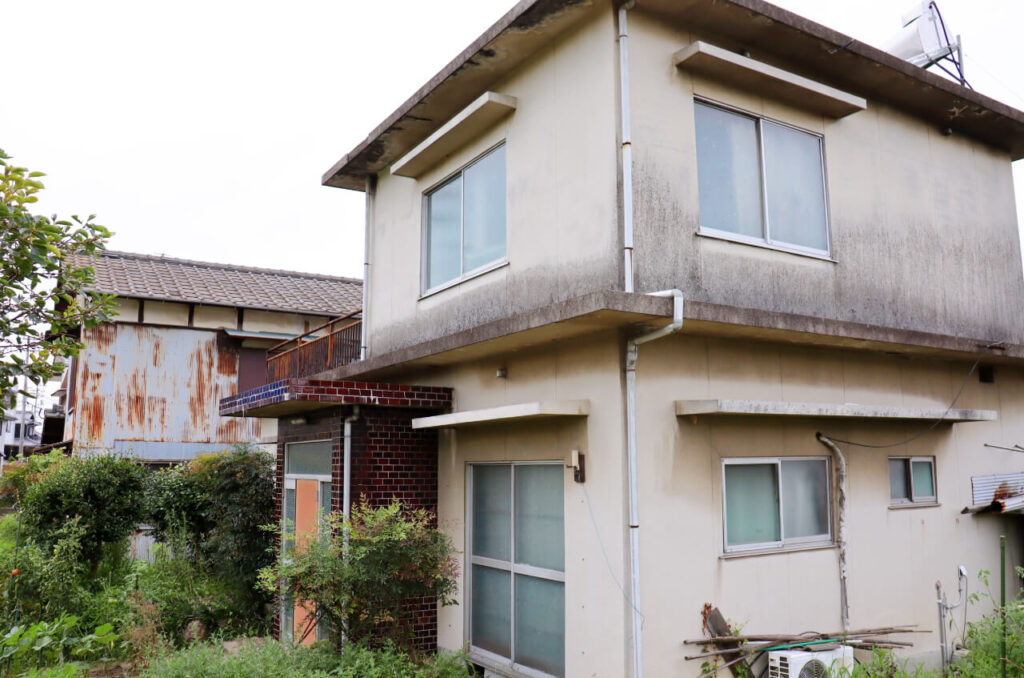
相続した空き家をそのまま放置していると、次第に老朽化が進み、倒壊や外壁材の落下など、周囲に危険を及ぼすリスクが高まります。
管理が行き届いていない空き家は、自治体から「特定空き家」に指定される可能性があります。特定空き家に指定されると、住宅用地の固定資産税の軽減措置が外れ、土地部分の固定資産税が大幅に上がってしまいます。
さらに、倒壊やごみの不法投棄、放火などが起きた場合、所有者としての管理責任を問われることもあります。相続した空き家を「とりあえずそのまま」にしておくことは、時間が経つほどリスクとコストが積み上がっていく点に注意が必要です。
2.「相続空き家の3,000万円特別控除」が使えるか確認する
相続した空き家を売却する予定がある場合は、「被相続人の居住用財産(空き家)を売ったときの特例」、いわゆる「相続空き家の3,000万円特別控除」が使えるかを必ず確認しましょう。
この特例は、一定の要件を満たした上で相続した空き家を解体して更地にして売却した場合などに、譲渡所得から最大3,000万円を控除できる制度です。主な要件は以下の通りです。
- 昭和56年5月31日以前に建築された建物であること
- 相続開始の直前まで被相続人が一人で居住していたこと
- 相続開始から3年を経過する日の属する年の12月31日までに売却すること
この特例は適用期限は2027年(令和9年)12月31日まで延長されており、「売却するかどうか迷っているうちに適用期限が過ぎてしまった」ということがないよう、早めに検討することが大切です。適用の可否は個別の事情によって異なりますので、税務署や税理士への確認と合わせて、解体業者にも早めに相談しておくと安心です。
3.解体費用は補助金や相続人間の按分で軽減できないか確認する
「解体した方が良さそうだが、費用が心配」という方は、自治体の補助金制度を活用できないか確認しましょう。高知県内の自治体でも、老朽化した空き家の解体費用に対する補助金制度を設けているところが多くあります。
また、相続人が複数いる場合は、解体費用や解体後の土地の扱いについて、事前に相続人間でしっかり話し合っておくことも重要です。解体後に土地を売却するのか、駐車場などに活用するのかによっても、誰がどのくらい費用を負担するかの考え方が変わってきます。
まとめ
相続した空き家を解体すべきかどうかは、放置した場合のリスクとコスト、特別控除などの制度が使えるかどうか、解体費用をどう軽減・分担するかという3つの視点から総合的に判断することが大切です。
判断に迷う場合は、一人で抱え込まず、解体業者や税理士など専門家に早めに相談することをおすすめします。
弊社は相続した空き家の解体についてのご相談・お見積もりも承っておりますので、お気軽にお問い合わせください。